
作者:财精牛哥 来源:起点财经
2026年7月23日,特斯拉股价如断线风筝般急坠。
盘初跌幅迅速扩大至12%,最终收报319.69美元,单日暴跌14.52%,创2025年3月以来最大单日跌幅。
约2000亿美元市值一夜蒸发。
前一天盘后发布的二季度财报,是这场暴跌的导火索。营收282.36亿美元,同比增长26%,超出市场预期,创下近三年最快增速。
但运营利润仅剩3.98亿美元,同比暴跌57%,连市场预期13.9亿美元的三成都不到。营业利润率从4.1%坍缩至1.4%,这个数字不仅低于丰田和通用,甚至不及多数传统车企。
卖得更多了,赚得更少了。
这十个字精准概括了特斯拉当下的处境。
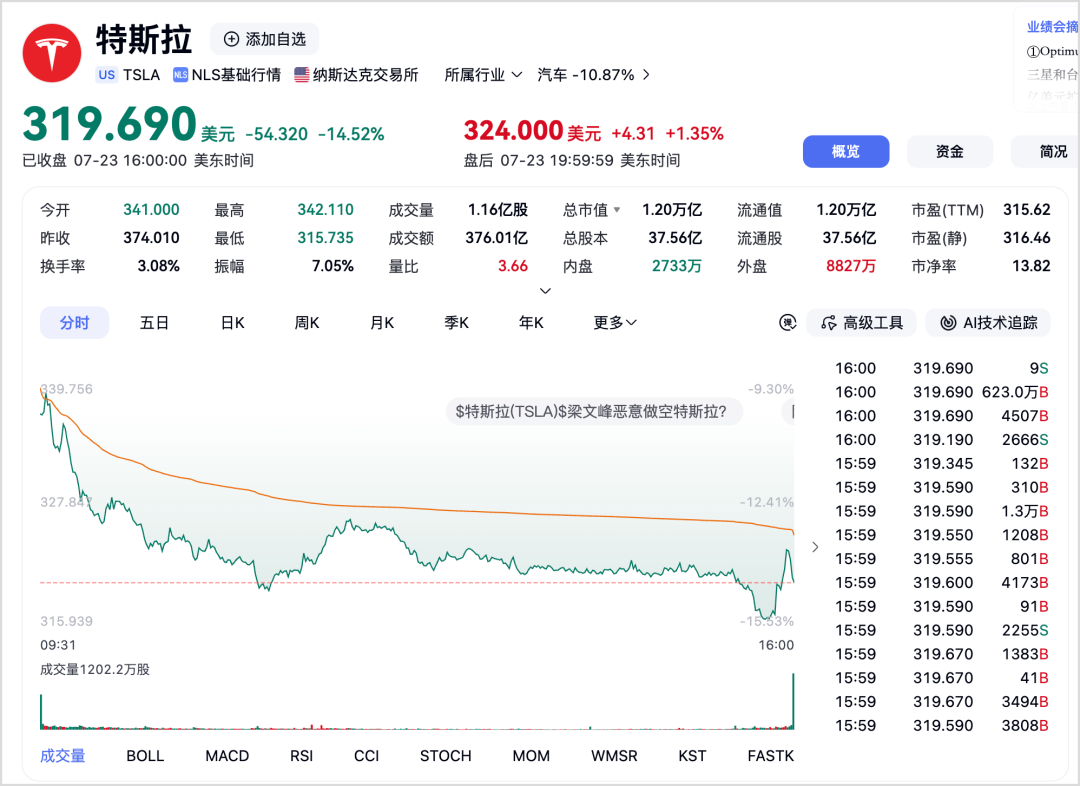
特斯拉在昨天 7 月 23 日晚上单日暴跌 14.5%,创一年多来最大跌幅。
营收端的增长幻觉
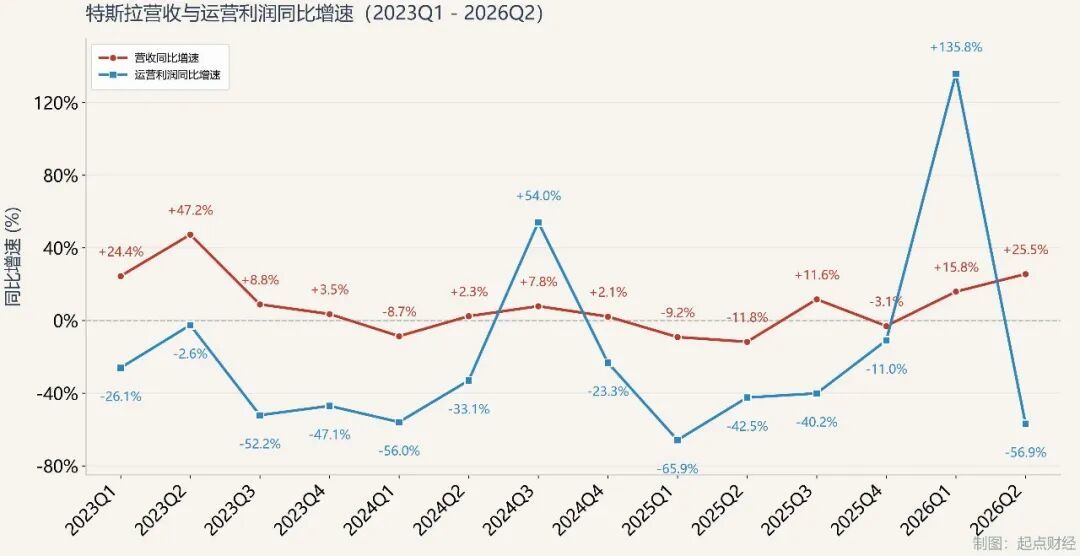
二季度全球交付48万辆,同比增长25%,刷新历史同期纪录。
服务及其他业务营收45.81亿美元,同比增长50%。
FSD活跃订阅用户达148万,储能部署量13.5 GWh。特斯拉首次实现过去十二个月累计营收突破1000亿美元。
营收端每一组数据都在讲增长故事。
但当目光转向利润端,画风骤变。
GAAP净利润11.16亿美元中有约10.05亿美元来自SpaceX股权投资的未实现浮盈。剔除这笔非经营性收益,特斯拉真实的经营盈利能力比账面数字还要脆弱。自由现金流则为负10.92亿美元,近两年多首次转负,而上一季度还有14.44亿美元正数。
一个季度从正14亿到负11亿,堪称断崖。
利润被三刀绞杀
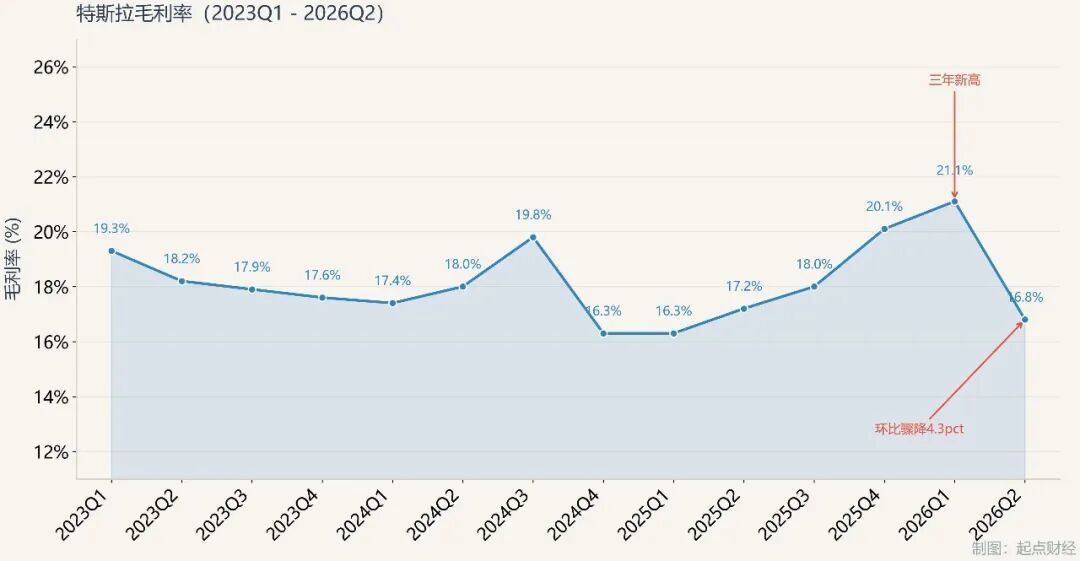
汽车毛利率下滑。
不含监管积分的汽车毛利率从一季度的19.2%骤降至16.8%。全球降价促销拉低均价,Model S和Model X停产又压低了产品结构。
监管积分收入断崖。
这项过去几乎是纯利润的"安全垫",从去年同期的4.39亿美元缩水至1.46亿美元,蒸发近3亿美元。
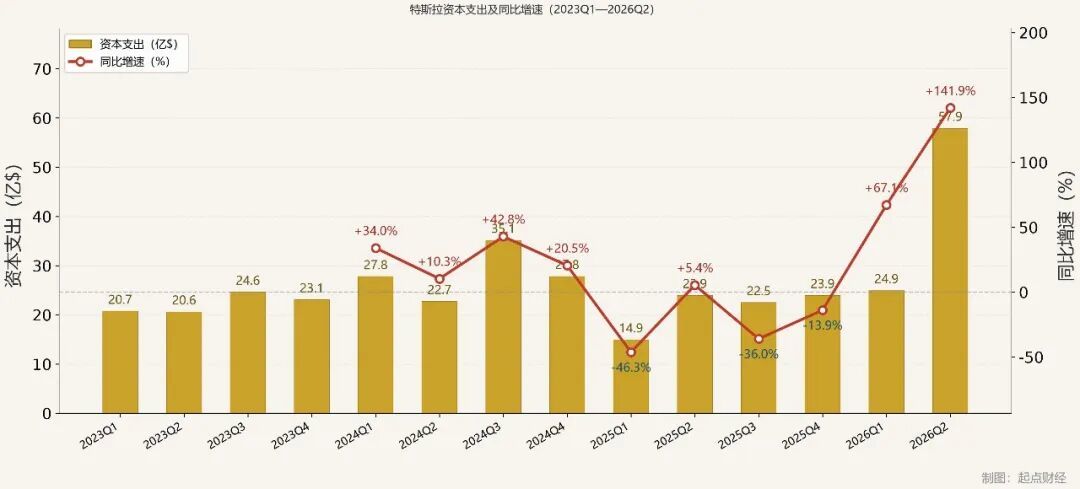
最重的一刀,运营开支和资本支出暴涨。
运营支出同比激增47%至43.53亿美元,资本支出暴增142%至57.89亿美元。
这些钱涌向AI基础设施、Dojo超算、Optimus机器人、自动驾驶研发、Cybercab产线、德州算力基地和奥斯汀半导体工厂。
每一笔投入都在吞噬当期利润,所有回报却指向不确定的未来。
CFO明确表示2026全年资本支出将超250亿美元,接近2025年的三倍,且未来两三年还要继续增长。马斯克则说要在避免浪费的前提下"尽可能快"地推进投入,坚信这将是公司历史上回报率最高的一轮资本投入。
资本市场显然不买账。
FSD订阅虽增至148万,但付费转化率仍有很大提升空间。Robotaxi虽已在7个城市落地,累计38万英里无人监督里程,距离规模化盈利仍有关山之隔。Cybercab刚在得州工厂开始生产,Optimus量产连马斯克自己都承认是最难实现的。
不是个案,是定价逻辑切换
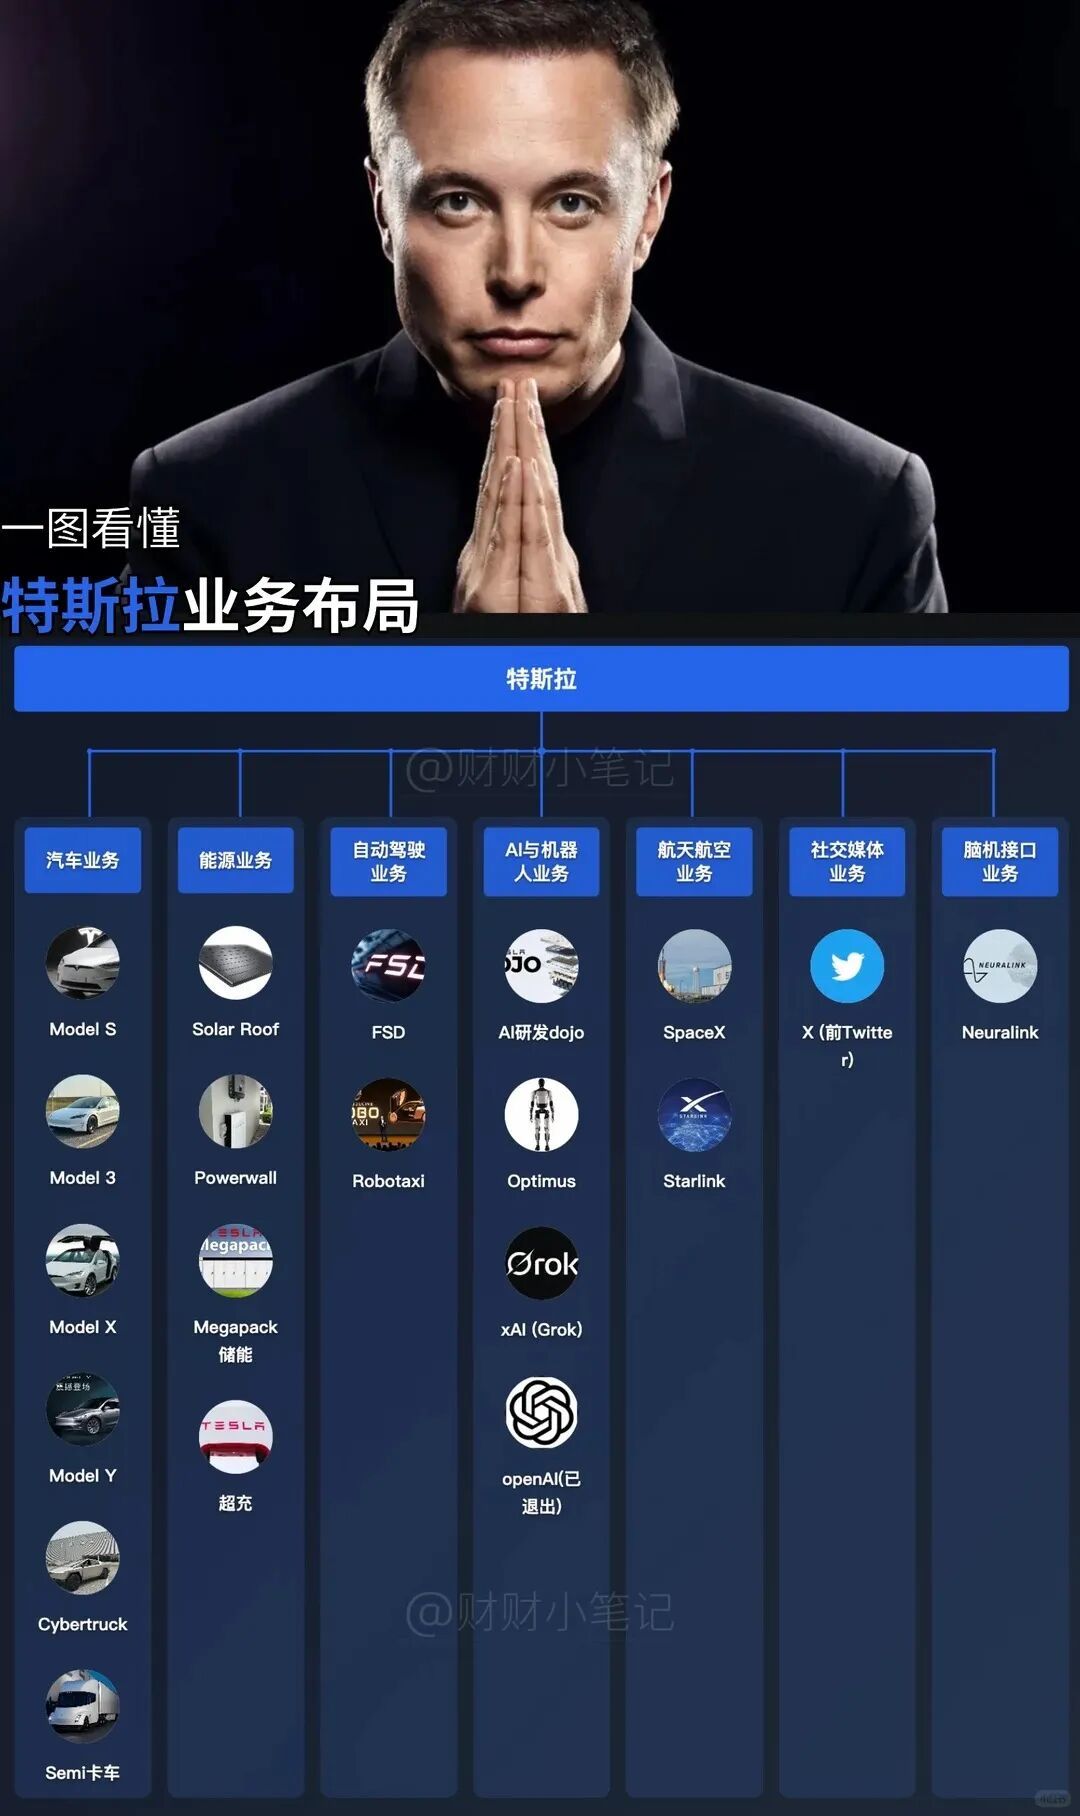
图源:财财小笔记
为什么说特斯拉是科技综合体? 汽车只是入口,AI+能源+机器人才是核心 Robotaxi将重构出行行业 储能系统正在颠覆传统电网 脑机接口(Neuralink)和航天(SpaceX)虽独立但协同进化
同一天,谷歌母公司Alphabet下跌7.1%,市值蒸发约3000亿美元。亚马逊跌4.6%。三家合计蒸发约5000亿美元。Alphabet同样在二季度将自由现金流打成负数,并将全年资本支出指引上调至1950亿至2050亿美元。
这不是特斯拉的个案,而是本轮科技股财报季的定价逻辑切换。
市场不再为"投入"付溢价,开始为"回报时间表"打折。当年度资本支出超250亿美元、营业利润率仅剩1.4%、现金流告负时,估值的全部重量都压在尚未商业化的AI资产上。
财报后华尔街全线下调目标价但多数维持评级。
摩根士丹利从417美元降至400美元,强调"需要耐心"。富国银行坚持130美元,认为隐含超60%下行空间。分歧不在故事本身,而在兑现时间表:
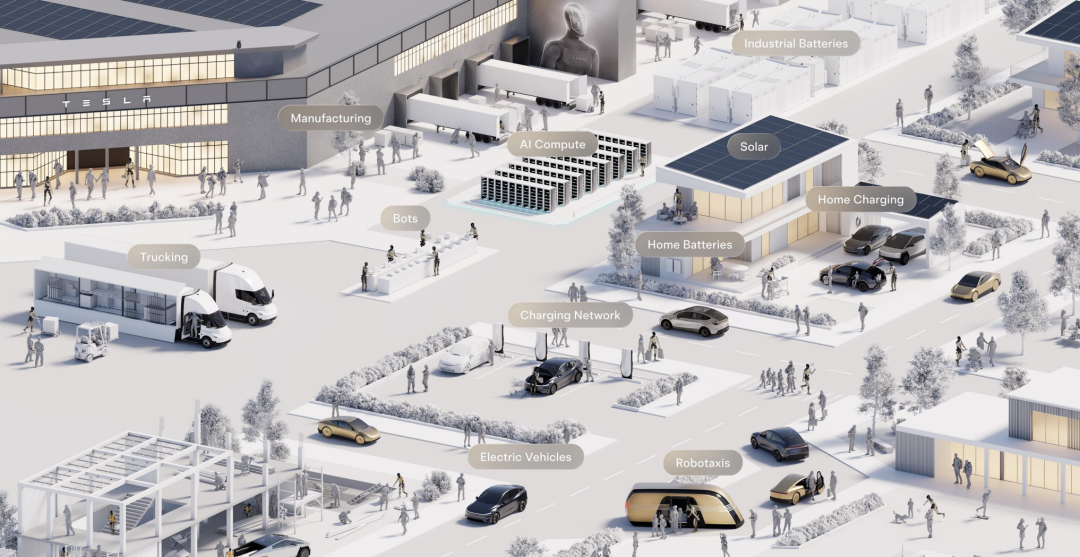
图源:特斯拉2026Q2财报
是明年,还是更久?
远方星辰与眼前荒漠
特斯拉当前困境,本质上是"远方的星辰大海"与"眼前的盈利荒漠"之间的剧烈冲突。
一边是不到4亿美元的运营利润和负现金流,一边是超250亿美元的年度支出。每多建一条产线、多训练一个模型,都在当下以牺牲利润为代价。
好消息是账上仍有435亿美元现金,资产负债率仅41%,短期无资金链压力。储能和服务业务合计贡献约12.9亿美元毛利润,正在持续"输血"。上海工厂交付近46.8万辆,同比增长28.4%,中国市场依然是最坚实的后盾。
但真正的压力来自回报周期。
三季度汽车毛利率能否企稳?Cybercab爬产能否兑现?Optimus年内量产是否如期?FSD付费转化曲线何时陡峭向上?
这些才是决定股价方向的下一个锚点。
公赢网配资提示:文章来自网络,不代表本站观点。


